Тактическое снаряжение: покупка в кредит
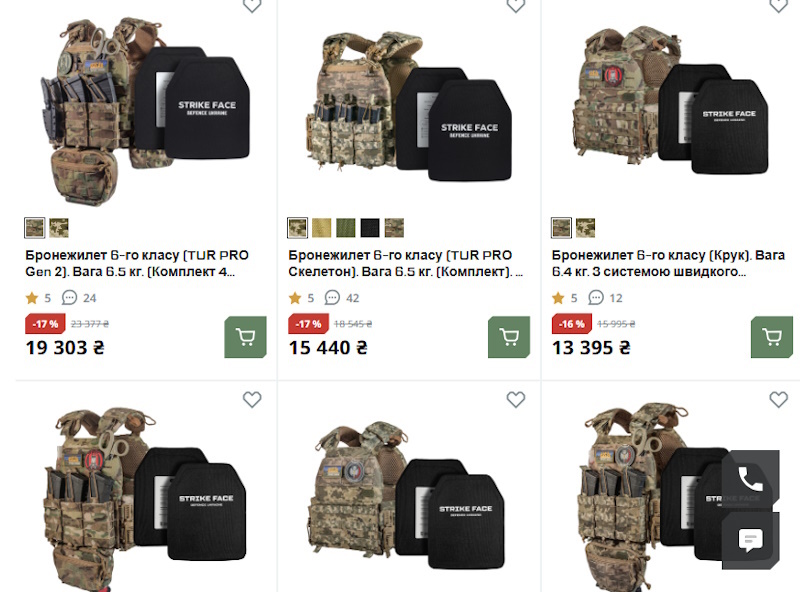
В текущем году качественное тактическое снаряжение остаётся необходимостью для военнослужащих ВСУ, добровольцев ТРО, сотрудников охранных структур и спасателей. Плитоноски, бронежилеты, каски, подсумки и вместительные рюкзаки стоят недёшево. А ведь иногда экипировку нужно приобрести срочно, не дожидаясь, пока накопится нужная сумма. В такой ситуации можно рассмотреть потребительский кредит или рассрочку. Украинские банки предлагают несколько вариантов финансирования, среди которых особенно востребованы Monobank, ПриватБанк и Сенс Банк. У каждого свои условия, поэтому давайте разберёмся, на что рассчитывать при оформлении.
Monobank: оформление без визитов
Monobank удобен прежде всего тем, что практически все финансовые вопросы решаются через смартфон. Клиентам доступен кредитный лимит до 100 000 грн, а конкретная сумма зависит от результатов банковской оценки. Иногда лимит устанавливается автоматически после проверки данных — собирать справки и ехать в отделение не приходится.
- Отдельного внимания заслуживает сервис «Покупка частями». Если магазин тактического снаряжения подключён к программе, стоимость плитоноски, бронежилета или шлема можно разделить на несколько платежей. Обычно предлагаются сроки 3–6 месяцев без процентов со стороны покупателя.
Заявка оформляется непосредственно в приложении. Там же можно посмотреть доступный лимит, задолженность и даты очередных платежей. Банк также может предлагать специальные условия для отдельных категорий клиентов, включая военнослужащих и контрактников ВСУ. Однако наличие льгот и размер скидки по ставке лучше уточнять непосредственно перед оформлением.
ПриватБанк: рассрочка и кредит
У ПриватБанка есть несколько инструментов, которые подходят для покупки экипировки. Один из наиболее известных — сервис «Оплата частями». Он позволяет рассчитываться за товары постепенно, если продавец сотрудничает с банком. В зависимости от условий магазина срок рассрочки может достигать 24 месяцев.
- Например, при покупке каски или плитоноски стоимостью в несколько десятков тысяч гривен необязательно сразу отдавать всю сумму. Её можно распределить на 3–6 платежей или более длительный период, если такая возможность предусмотрена предложением продавца.
- Есть и другой вариант — потребительский кредит на карту. В исходных условиях рассматривается сумма до 50 000 грн без залога и поручителей. Погашение происходит ежемесячно согласно установленному графику.
ПриватБанк также предлагает отдельные условия для некоторых категорий военнослужащих. При этом наличие статуса участника боевых действий или контрактника само по себе не гарантирует одобрения кредита на специальных условиях. Всё зависит от действующих программ и требований банка.
Дополнительный плюс — большая сеть отделений. Если удобнее обсудить детали с сотрудником лично, такая возможность есть.
Сенс Банк: кредит наличными
Сенс Банк (бывший Альфа-Банк Украина) тоже стоит рассмотреть, если для покупки тактического снаряжения нужны дополнительные средства. В качестве одного из вариантов предлагаются кредиты наличными на сумму до 100 000 грн сроком до 36 месяцев.
Процентная ставка и итоговая переплата зависят от:
- суммы, которую планируется получить;
- продолжительности кредитования;
- уровня дохода и характера занятости;
- индивидуальной оценки платёжеспособности клиента.
Банк заявляет о поддержке защитников Украины и предусматривает отдельные условия обслуживания для военнослужащих и членов их семей. Но конкретные льготы необходимо проверять при подаче заявки.
Ещё один удобный вариант — оформление финансирования непосредственно в магазине. Сенс Банк сотрудничает с некоторыми торговыми площадками, поэтому рассрочку или кредит иногда можно получить прямо во время покупки. При стандартной процедуре рассмотрение заявки может занимать около 30 минут, хотя фактическое время зависит от проверки документов.
Следить за платежами, остатком задолженности и датами погашения можно через мобильное приложение.
Как не переплатить за кредит
Низкий ежемесячный платёж выглядит привлекательно, но сам по себе ещё ничего не говорит о выгоде предложения. Иногда за ним скрываются дополнительные комиссии, обязательная страховка или другие расходы. Поэтому перед подписанием договора стоит внимательно изучить полную стоимость кредита.
На что обратить внимание:
- Реальная переплата. Посчитайте, сколько денег в итоге придётся вернуть банку с учётом всех комиссий.
- Размер ежемесячного платежа. Желательно, чтобы на обслуживание кредита уходило не более 30% регулярного дохода.
- Досрочное погашение. Уточните, можно ли закрыть задолженность раньше срока и предусмотрены ли за это дополнительные платежи.
- Условия рассрочки. Проверьте, действительно ли она беспроцентная и не включены ли в стоимость товара дополнительные услуги.
- Надёжность продавца. Тактическую экипировку лучше приобретать в официальных магазинах, где предоставляют документы и гарантию.
Последний пункт особенно важен. Экономить на защитном снаряжении сомнительного происхождения — сомнительная затея. Если речь идёт о бронежилете или шлеме, качество и подтверждённые характеристики гораздо важнее привлекательной цены.
Разумный подход к покупке
Приобретение тактического снаряжения в кредит в текущем году может выручить, когда экипировка нужна уже сейчас, а свободных средств недостаточно. Monobank удобен быстрым онлайн-оформлением и покупками частями, ПриватБанк предлагает привычные кредитные продукты и развитую сеть отделений, а Сенс Банк позволяет рассмотреть кредит наличными на более продолжительный срок.
Универсального решения здесь нет. Всё зависит от необходимой суммы, условий конкретного магазина и финансовых возможностей покупателя. Перед оформлением стоит сравнить несколько предложений и внимательно прочитать договор. В конечном счёте задача простая: получить необходимое снаряжение, не создавая себе непосильную долговую нагрузку.